
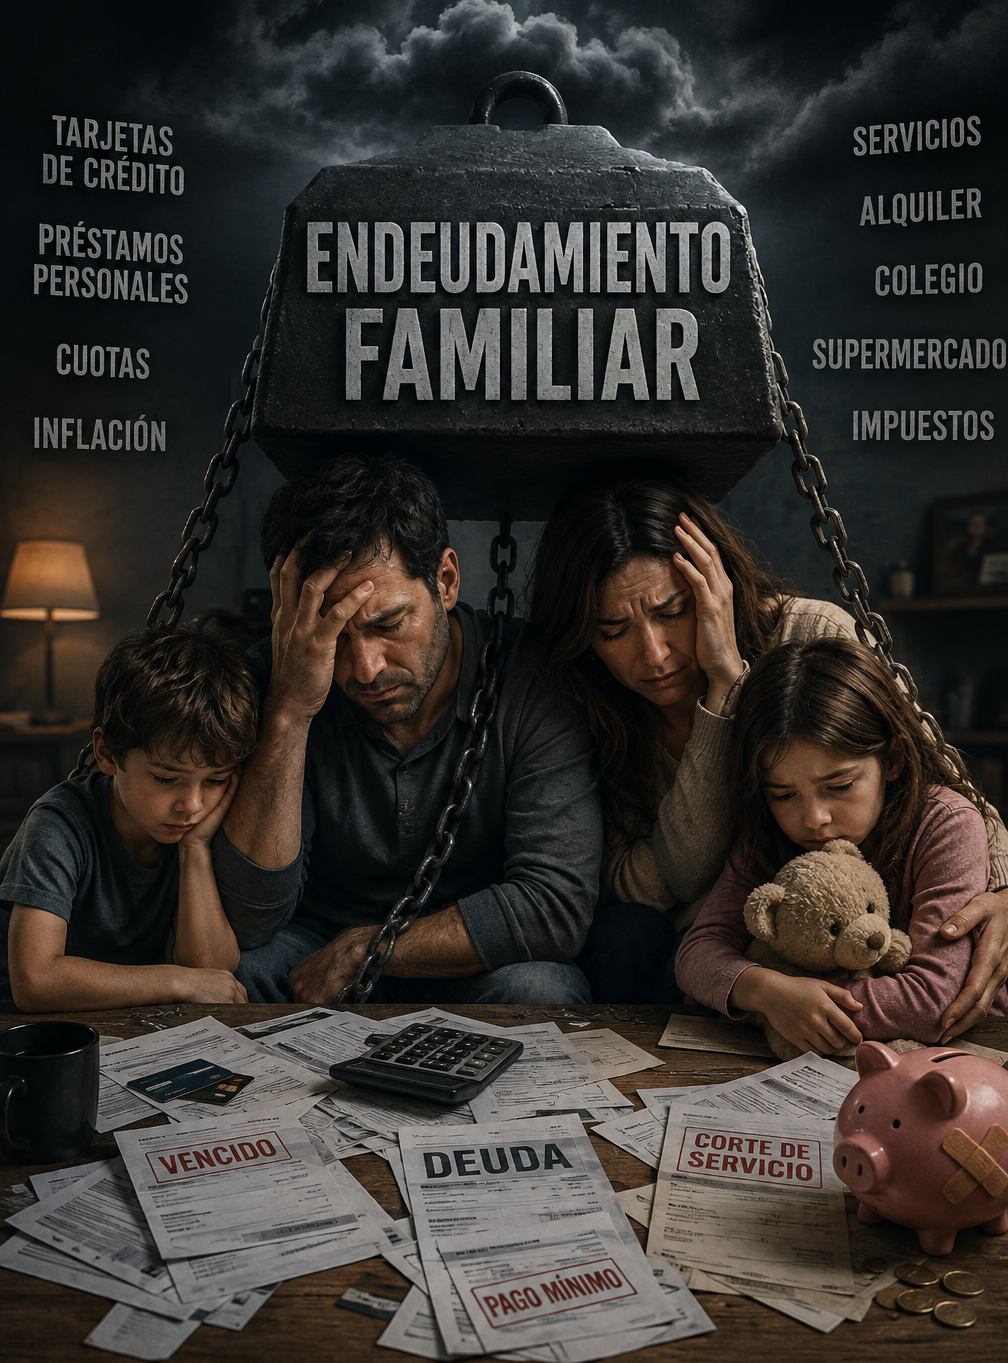
Hay un error de diagnóstico que se repite cada vez que se habla del endeudamiento de los hogares argentinos: tratarlo como una cuestión de responsabilidad individual, casi de orden doméstico, basado en la irresponsabilidad.
Los números de 2026 desmienten esa lectura.
No estamos frente a familias que gastaron de más porque si.
Estamos frente a familias que se endeudaron para sostener los gastos básicos, en un contexto donde el ajuste tarifario se hizo sin mirar el bolsillo de la gente.
La morosidad de los hogares argentinos llegó al 12,8% en junio de 2026, contra apenas 2,5% en octubre de 2024. Es el nivel más alto en dos décadas, según un informe del Centro de Economía Política Argentina (CEPA). Si se suman las billeteras virtuales, el cuadro es todavía más duro: la mora trepó al 30,1% en junio de 2026, superando incluso el pico de la pandemia.
El dato que más importa, sin embargo, no es cuánto se debe, sino el porque se generó ese endeudamiento. Un relevamiento de La Nación con datos del sistema financiero es contundente: el 28% de la deuda total de los hogares corresponde a tarjetas de crédito, y su destino principal alimentos, indumentaria, combustible, impuestos y electrodomésticos. No es gasto superfluo. Es subsistencia financiada a tasas de entre 70% y 100% nominal anual.
Tampoco es un fenómeno marginal o circustancial ya que seis de cada diez hogares argentinos tienen hoy deuda no bancaria, y siete de cada diez mantienen algún compromiso de pago activo, en mora. Cuando el crédito deja de ser una herramienta ocasional para gastos extra o superfluos y pasa a integrarse a la administración mensual del ingreso “para vivir”, ya no hablamos de una decisión de consumo: hablamos de un mecanismo de supervivencia y allí el Estado no puede ni debe mirar para otro lado.
El ajuste tarifario, necesario pero mal hecho.
Liberar las tarifas de servicios públicos después de años de atraso y populismo energético era necesario. Ningún país sostiene un esquema de subsidios generalizados sin generar distorsiones que terminan pagando todos, incluidos quienes menos tienen.
El problema no fue la decisión de normalizar precios relativos sino la falta de un esquema de transición que protegiera a las familias mientras el ajuste transcurría.
Un ajuste de tarifas sin un mecanismo simultáneo de compensación para los sectores medios y bajos no es una reforma económica prolija, es transferir el costo del ordenamiento fiscal directamente a la tarjeta de crédito de cada familia. Eso es, ni más ni menos, lo que terminó pasando. El propio ministro de Economía, Luis Caputo, reconoció el problema al señalar que la salida pasa por "seguir bajando la inflación, que bajen las tasas y que los bancos den plazos para que la gente se vaya acomodando". Es una respuesta parcial y simplista que apuesta a que el tiempo resuelva lo que la política pública debió prever desde el principio.
Para el gobierno el endeudamiento de una familia es un asunto privado, resultado de decisiones privadas que debe resolverse entre privados. Es una simplificación cómoda e irresponsable. Cuando seis de cada diez hogares recurren a deuda no bancaria y la mayoría de esa deuda financia alimentos y servicios, ya no hay margen para pensar esto como una suma de errores individuales. Es un fenómeno estructural, generado en gran medida por decisiones de política pública y el Estado tiene la obligación de intervenir con la misma lógica con la que reguló el mercado del que salió.
Esto no implica volver al asistencialismo ni a los controles de precios que llevaron al desastre anterior. Implica algo más modesto y más serio: que la libertad de mercado en tarifas y en tasas venga acompañada de instrumentos concretos (líneas de refinanciación a tasa razonable, esquemas de segmentación tarifaria bien diseñados, alivio fiscal focalizado) para que el ajuste no se traduzca en sobreendeudamiento crónico de la clase media y trabajadora.
Ya hay un antecedente legislativo en esa dirección: un proyecto de ley presentado este año propone declarar la emergencia crediticia de las familias por dos años, con medidas para auditar, adquirir y reestructurar deudas de los sectores más afectados. Se puede discutir el instrumento, pero no se puede discutir el diagnóstico que lo motiva.
El costo que no aparece en las estadísticas del BCRA.
Hay una dimensión de este problema que ningún informe de morosidad captura: lo que el sobreendeudamiento le hace a la cabeza de un padre o una madre que llega a fin de mes financiando la compra del supermercado con una tarjeta al 90% anual. La angustia de no llegar, disimulada delante de los hijos. La decisión silenciosa de recortar algo, una actividad, una salida, a veces la comid, para sostener el pago mínimo. Eso no es un dato de la economía doméstica, es un costo social que erosiona la estabilidad emocional de las familias, y que después el Estado paga de otra forma, en salud, en educación, en conflictividad social.
No hace falta ser de una clase social específica para atravesar esto. Le pasa a la familia de clase baja con menos contención, pero también a la clase media que hace veinte años vivía de otra manera y hoy administra la angustia de un ingreso que no le alcanza. Ese dato es el que la política tiene la obligación de mirar de frente.
Una salida posible.
Bajar la inflación y las tasas es condición necesaria, pero no alcanza y no es inmediata. Mientras tanto, hace falta una respuesta activa: mecanismos de refinanciación de deuda de consumo a tasas subsidiadas para los tramos de ingreso más golpeados, revisión del esquema de segmentación tarifaria para que efectivamente proteja a quien lo necesita, y un uso más inteligente del gasto público focalizado, sin volver a los esquemas de subsidios universales que nos trajeron hasta acá.
Se puede creer en la disciplina fiscal, en la eliminación de distorsiones de precios y en la reducción del Estado donde sobra, y al mismo tiempo sostener que ese Estado no puede desentenderse de las consecuencias sociales de sus propias decisiones.
Esa combinación no es una contradicción: es, simplemente, hacer las cosas bien, con sentido común, pensando en el bolsillo de la gente que en definitiva es el bienestar de los ciudadanos de nuestro país.

Baires Radio Visual
Noticias de Buenos Aires para leer, pensar y reflexionar. Una caricia para el alma, un aire fresco para la mente y un abrazo al corazón.
